Amvest
Financiering regelen voor je woning
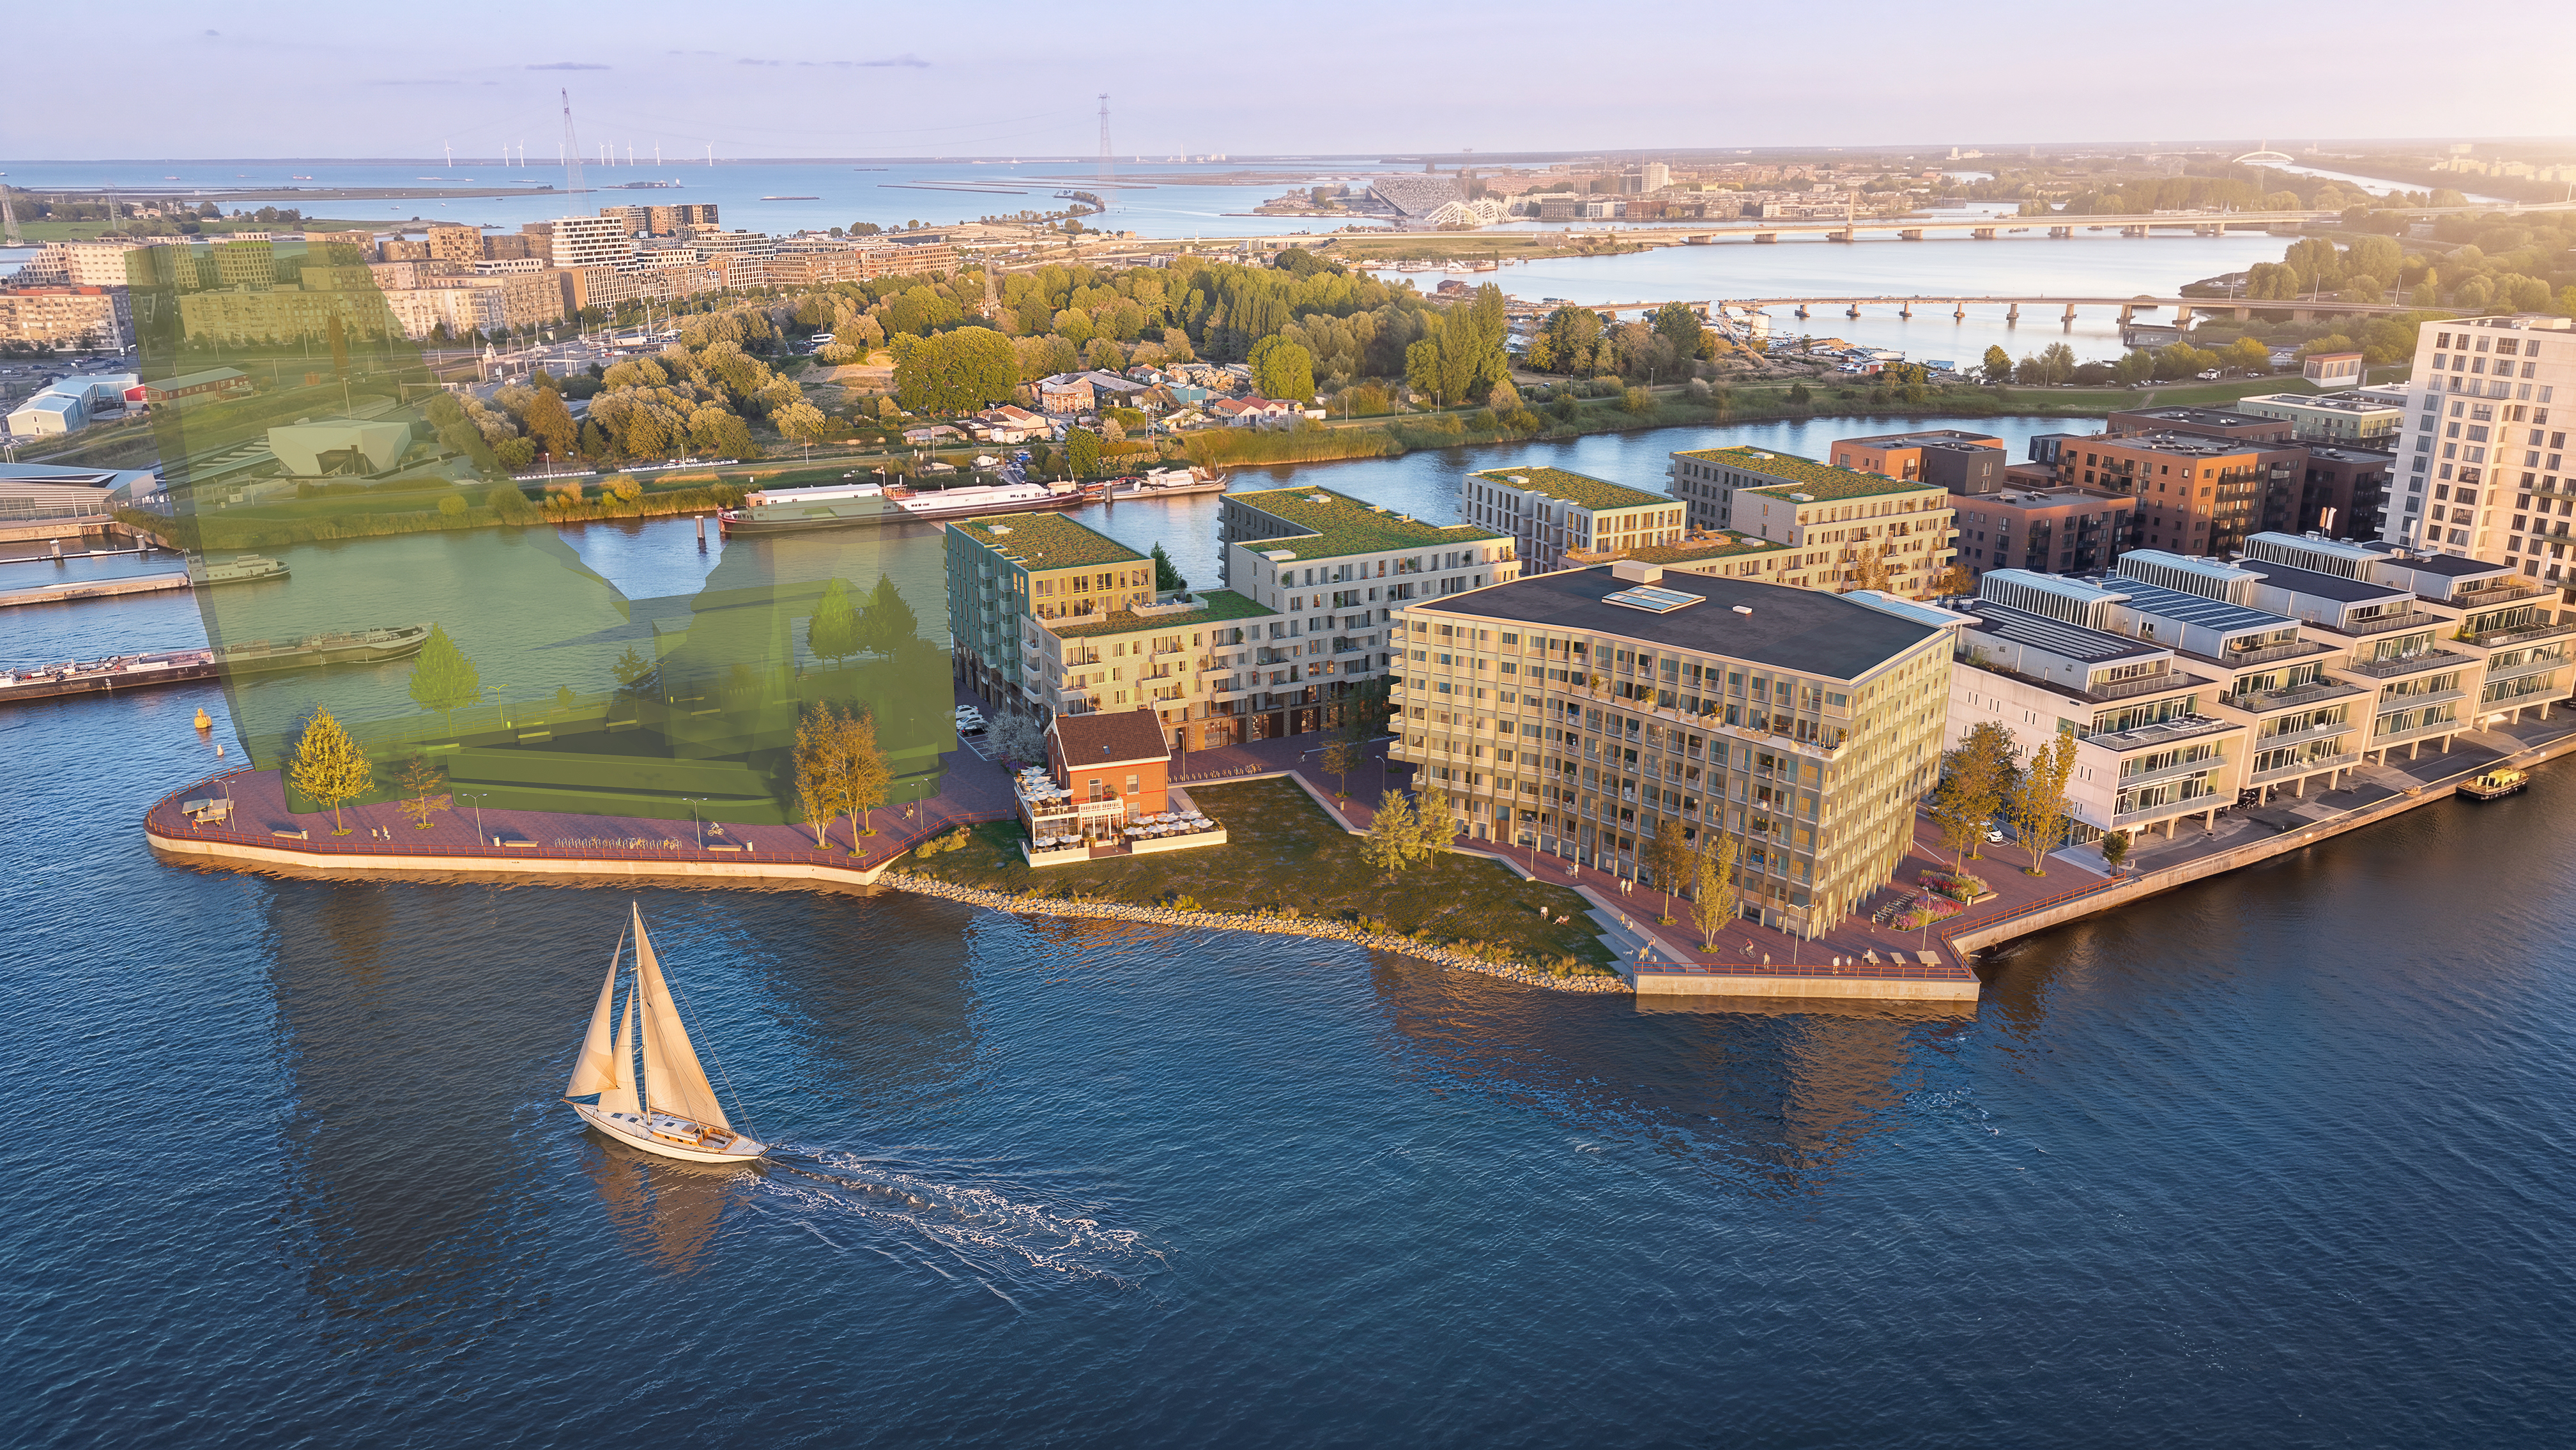
Binnenkort start de verkoop van Candido, het nieuwe woongebouw op Cruquius. Op de plek waar ooit terrazzo werd gemaakt, komt straks een woongebouw aan het water. Speel je met de gedachte om hier te gaan wonen? Dan is nu een mooi moment om je financiën op een rij te zetten.
Een nieuwbouwwoning kopen gaat net even anders dan een bestaande woning. Je tekent eerder, betaalt in termijnen en krijgt te maken met begrippen als bouwdepot en opschortende voorwaarden. In dit stappenplan nemen we je mee.
Stap 1: breng je budget in kaart
Weet je wat je kunt besteden? Dan zoek je gerichter en voorkom je teleurstellingen.
Wat kun je lenen?
Begin met een gratis online rekentool, bijvoorbeeld die van de Rabobank of van ING. Op basis van je (gezamenlijke) bruto jaarinkomen krijg je binnen een paar minuten een eerste schatting van je maximale leenbedrag. Hoe meer je invult, hoe scherper die schatting wordt. Het blijft wel een indicatie.
Praat met een financieel adviseur
Wil je zekerheid? Plan dan een oriënterend gesprek met een financieel adviseur. Een adviseur begeleidt je van begin tot eind, kent de hypotheekverstrekkers en regelt samen met jou het papierwerk. Er zijn veel hypotheekadviseurs. Hier let je op bij het kiezen:
- Ervaring met nieuwbouw. Een adviseur die nieuwbouw kent, weet hoe een bouwdepot werkt en rekent de dubbele woonlasten goed voor je door.
- Onafhankelijk of via een bank. Een onafhankelijke adviseur vergelijkt meerdere hypotheekverstrekkers. Een adviseur van een bank adviseert over de hypotheken van die bank.
- Kosten. Vraag vooraf wat het advies en het afsluiten kosten. De een werkt met een vast bedrag, de ander met een uurtarief. Vergelijk er een paar.
- Vergunning. Een hypotheekadviseur heeft een vergunning van de AFM nodig. Dat check je eenvoudig in het register op afm.nl.
- Ervaringen van anderen. Lees reviews of vraag in je omgeving wie ze kunnen aanraden.
Veel adviseurs bieden een gratis oriënterend gesprek aan. Zo ontdek je zonder verplichtingen of het klikt.

Doe de financiële toets
Met een financiële toets weet je zwart op wit wat je kunt lenen. Je adviseur helpt je erbij. Schrijf je je straks in voor een woning in Candido? Upload de toets dan bij je inschrijving. Zo vergroot je je kans op toewijzing.
Duurzaam wonen, meer leenruimte
Een zuinige woning betekent lagere energielasten. Daarom mogen hypotheekverstrekkers je vaak meer lenen. Hoe beter het energielabel, hoe hoger je maximale leenbedrag kan uitvallen. Hoeveel extra precies, hangt af van je persoonlijke situatie. De hypotheekverstrekker beoordeelt dat per aanvraag.
Minder kosten koper
Bij nieuwbouw koop je vrij op naam. Je betaalt geen overdrachtsbelasting en ook makelaars- en taxatiekosten vallen meestal weg. Candido staat bovendien op eigen grond. Je betaalt dus geen erfpacht. Dat scheelt al snel duizenden euro's.
Reken ook op deze kosten
Een paar kosten komen er wel bij. Denk aan de advies- en afsluitkosten van je hypotheekadviseur. En aan dubbele woonlasten. Tussen het tekenen en de oplevering zit vaak één tot twee jaar. Vanaf het moment dat de grond bij de notaris aan je wordt geleverd, betaal je rente over je nieuwe hypotheek. Tegelijk betaal je nog huur of hypotheek voor je huidige woning. Reken vooraf goed uit of je die periode kunt overbruggen en bespreek het met je adviseur. Zo werk je zonder financiële stress toe naar je nieuwe thuis.
Stap 2: vraag hypotheekadvies aan
Heb je een adviseur gevonden? Dan kun je gericht hypotheekadvies aanvragen. Je adviseur brengt je volledige financiële situatie in kaart en bespreekt met je welke opties er zijn.
Verzamel je documenten
Je adviseur laat precies weten wat je moet aanleveren. Meestal gaat het om:
- Loonstroken van de laatste 3 maanden
- Jaaropgaven van de laatste 2 jaar
- Een uittreksel uit de Basisregistratie Personen (BRP)
- Bankafschriften van de laatste 3 maanden
- Een overzicht van schulden en verplichtingen
- Je arbeidscontract(en)
Denk na over je wensen
Naast je cijfers wil je adviseur ook weten wat jij belangrijk vindt. Denk vooraf na over:
- De hypotheekvorm: annuïtair, lineair of aflossingsvrij
- De rentevaste periode, bijvoorbeeld 10, 20 of 30 jaar
- Een eventuele overbruggingshypotheek
Overbruggingshypotheek
Heb je nu een koopwoning en koop je een nieuwe woning voordat je huidige huis verkocht is? Dan kun je een overbruggingshypotheek afsluiten. Met deze tijdelijke lening gebruik je de overwaarde van je huidige woning voor de aankoop van je nieuwe woning. Je betaalt alleen rente, geen aflossing. Is je oude huis verkocht? Dan los je de lening af.
Je persoonlijke advies
Op basis van alles wat je hebt besproken, maakt je adviseur een persoonlijk adviesrapport. Daarin staat hoeveel je kunt lenen, tegen welke voorwaarden en bij welke verstrekker.
Stap 3: teken de koop- en aannemingsovereenkomst
Is er een woning in Candido aan je toegewezen? Gefeliciteerd! De makelaar neemt contact met je op voor een gesprek. Daarin lichten ze het koopproces toe, beantwoorden ze je vragen en bespreken ze de Koop- en Aannemingsovereenkomst.
Meer- en minderwerk
Met meer- en minderwerk pas je de standaard woning aan op jouw wensen. Meerwerk zijn extra opties, zoals een luxere keuken of badkamer of extra stopcontacten. Minderwerk zijn onderdelen die je niet door de aannemer laat uitvoeren, bijvoorbeeld omdat je zelf een keuken laat plaatsen. Na het tekenen van de Koop- en Aannemingsovereenkomst vertelt de kopersbegeleider van de aannemer je alles over de mogelijkheden, kosten en deadlines.
Maak een kosteninschatting
Vooraf krijg je een kopersoptielijst met alle mogelijkheden. De prijzen zijn dan nog niet definitief, maar je kunt er wel een goede schatting mee maken voor je hypotheekaanvraag. Je opties maak je later definitief, in een gesprek met de kopersbegeleider. Dan bezoek je eventueel ook de showrooms voor keuken en badkamer.
Neem het mee in je financiering
Zorg dat je schatting van het meer- en minderwerk klaarligt als je de hypotheekaanvraag start. Meerwerk kun je doorgaans meefinancieren. Minderwerk verlaagt de aanneemsom, oftewel de totale bouwkosten. Zo kom je later niet voor verrassingen te staan als je die mooie keuken toch wilt.
Het contract tekenen
Na het tekenen van de Koop- en Aannemingsovereenkomst heb je bedenktijd. In die periode kun je nog kosteloos van de koop afzien.

Stap 4: regel je hypotheekofferte
Na het tekenen heb je twee maanden voorbehoud van financiering. Binnen die periode heb je een definitieve hypotheekofferte nodig, die ook naar de notaris is gestuurd. Deze ontbindende voorwaarde staat in je contract. Lukt het onverhoopt niet om de woning te financieren? Dan kan de koop binnen die termijn kosteloos worden ontbonden. Vraag je adviseur dus om op tijd met de aanvraag te beginnen.
Opschortende voorwaarden
In de Koop- en Aannemingsovereenkomst staan ook opschortende voorwaarden. Dat zijn afspraken waaraan eerst moet zijn voldaan voordat de bouw kan starten. Welke voorwaarden precies gelden en binnen welke termijn, lees je in je eigen contract. Ter illustratie, het kan gaan om voorwaarden als:
- De grond is bouwrijp
- Een bepaald percentage van de woningen is verkocht
- Er is een onherroepelijke omgevingsvergunning
Is aan alle voorwaarden voldaan? Dan kan de bouw beginnen. Belangrijk: je hypotheekofferte moet tot dat moment geldig blijven.
Start de aanvraag
Weet je welk bedrag je in totaal wilt lenen, inclusief je schatting van het meer- en minderwerk? Dan vraagt je adviseur de offerte aan. De bank beoordeelt je aanvraag op basis van alle documenten en besluit of ze het bedrag verstrekt.
Reken op wat tijd
Een offerteaanvraag kan even duren. Reken gemiddeld op vier tot zes weken. Plan dit goed in, zodat je de offerte op tijd binnen hebt.
De offerte is binnen
Is je hypotheekofferte binnen? Dan ligt er een concreet aanbod van de bank. In de offerte staan alle voorwaarden: het bedrag, de rente, de hypotheekvorm, de looptijd en hoe lang het aanbod geldig is. Let vooral op die geldigheid. Die moet doorlopen tot aan alle opschortende voorwaarden is voldaan.
Stap 5: hoera!
Is aan alle opschortende voorwaarden voldaan? Dan ontvang je de hoerabrief. Tijd om naar de notaris te gaan. Daar teken je de akte van levering en je hypotheekakte, en betaal je de grond.
Bouwdepot en termijnen
Na de notaris komt het geld van je hypotheek vrij. Wat overblijft na de betaling van de grond, staat in een bouwdepot. Daaruit betaal je de aannemer in termijnen, telkens wanneer de bouw een volgende mijlpaal bereikt. De termijnen vind je terug in de Koop- en Aannemingsovereenkomst.
Goed om te weten
Bij de oplevering kun je 5% van de aanneemsom bij de notaris in depot laten zetten. Dat bedrag komt pas vrij als eventuele opleverpunten zijn hersteld. Een fijne zekerheid voor de laatste fase.
Benieuwd naar Candido?
Disclaimer
Deze blog is bedoeld als algemene informatie en vervangt geen persoonlijk financieel advies. Iedere situatie is anders. Bespreek je mogelijkheden daarom altijd met een erkend financieel adviseur. Aan de inhoud van deze blog kunnen geen rechten worden ontleend.